Ce venituri intră în calculul indemnizației de maternitate?
Indemnizația de maternitate nu se calculează pe salariul din contract, ci pe veniturile brute realizate efectiv în ultimele 6 luni. Diferența pare mică, dar în practică mută suma cu sute sau mii de lei pe lună: un spor permanent intră în bază, un tichet de masă nu, o lună de concediu fără plată trage media în jos, iar veniturile mari se taie la un plafon. Mai jos ai fiecare element de venit luat separat, regula după care se decide dacă intră sau nu, patru exemple numerice și un checklist pentru verificarea adeverinței primite de la angajator.
Ce este baza de calcul a indemnizației de maternitate?
Suma veniturilor brute lunare realizate în ultimele 6 luni cu stagiu de asigurare, din cele 12 luni anterioare lunii în care începe concediul, pe care s-a datorat contribuția ce finanțează concediile și indemnizațiile de asigurări sociale de sănătate. Din această sumă se obține o medie zilnică, indemnizația zilnică brută este 85% din media zilnică, iar plata lunară acoperă zilele lucrătoare din luna de concediu. Fiecare lună intră în bază plafonată la 12 salarii minime brute pe țară.
Regula unică din care decurge tot restul
Nu există o listă oficială cu titluri de fluturaș care intră sau nu intră în calcul. Există un singur test, iar el se aplică fiecărei sume plătite de angajator: s-a datorat pe acea sumă contribuția care finanțează concediile și indemnizațiile de asigurări sociale de sănătate și a fost declarată pentru una din cele 6 luni de referință? Dacă răspunsul este da, suma intră. Dacă nu, nu intră, oricât de mare ar fi și oricât de regulat ai primi-o.
De aici vine și o consecință care surprinde: două salariate cu aceeași sumă încasată lunar pe card pot primi indemnizații foarte diferite. Dacă una are 7.000 lei brut în contract, iar cealaltă are 5.500 lei brut plus tichete de masă și un abonament medical privat, a doua încasează lunar aproximativ la fel, dar intră în concediu de maternitate cu o bază de calcul mai mică cu circa 1.500 lei pe lună. Pachetul de beneficii care arată bine în oferta de angajare nu protejează venitul din concediu.
Al doilea element de reținut este că se lucrează cu brutul, nu cu netul. Baza de calcul se construiește din venituri brute, iar din indemnizația brută rezultată se reține apoi contribuția de asigurări sociale de 25%. Nu se rețin contribuția de sănătate și impozitul pe venit, așa că netul ajunge la aproximativ 75% din indemnizația brută. Formula completă, pas cu pas, este explicată în articolul despre modul de calcul.
Fereastra de 6 luni: care luni sunt, exact
Luna în care începe concediul nu intră în calcul. Se numără înapoi de la ea și se iau ultimele 6 luni cu stagiu de asigurare dintre cele 12 luni anterioare. Dacă prenatalul începe pe 10 aprilie 2026, fereastra este octombrie 2025 - martie 2026, iar aprilie 2026 rămâne complet în afara bazei, chiar dacă ai lucrat primele nouă zile din ea.
Consecința practică este că data la care intri în concediu decide care luni se numără. O majorare de salariu acordată în martie 2026 intră în bază pentru un concediu început în aprilie, dar cântărește doar o șesime din medie. Aceeași majorare acordată în octombrie 2025 apare în toate cele 6 luni și schimbă indemnizația mult mai mult. Nu îți recomandăm să amâni prenatalul pentru un motiv financiar: decizia aparține medicului, iar zilele de prenatal neefectuate se adaugă oricum la postnatal.
Ce intră și ce nu intră, element cu element
Tabelul de mai jos aplică testul de mai sus fiecărui element care apare în mod obișnuit pe un fluturaș de salariu din România. Coloana de observații spune și ce anume trebuie să verifici, pentru că mai multe rânduri depind de plafoane care se actualizează.
| Element de venit | Intră? | Observații |
|---|---|---|
| Salariul de bază brut | Da | Este nucleul bazei de calcul. Se ia brutul din fluturaș, nu suma încasată pe card. |
| Sporuri cu caracter permanent (vechime, condiții de muncă, limbi străine) | Da | Fac parte din salariul brut lunar și se declară lunar, deci intră integral în luna în care au fost plătite. |
| Ore suplimentare, spor de noapte, spor de weekend | Da | Se datorează contribuția pe ele. Contează luna în care au fost plătite, nu luna în care ai lucrat orele. |
| Indemnizația de concediu de odihnă | Da | Este venit din salarii. O lună în care ai fost în concediu de odihnă nu îți scade baza de calcul. |
| Prime, bonusuri și al 13-lea salariu, plătite în bani | Da, dacă plata cade în cele 6 luni | Intră în luna plății, nu în luna pentru care au fost acordate. Regulile pe fiecare tip de bonus sunt în articolul dedicat. |
| Indemnizația de concediu medical anterior, inclusiv risc maternal | Da, ca venit asimilat | Se ia la nivelul indemnizației efectiv plătite, care este mai mică decât salariul. Apare pe un rând separat în adeverință. |
| Indemnizația de creștere a copilului primită anterior | Perioadă asimilată | Contează la stagiul de 6 luni. Modul în care se reflectă în baza de calcul îl stabilește plătitorul; cere fișa de calcul. |
| Tichete de masă, tichete cadou, vouchere de vacanță | Nu, ca regulă | Sunt impozitate și suportă contribuția de sănătate, dar nu intră în baza contribuțiilor de asigurări sociale, deci nu cresc indemnizația. Verifică regimul din anul plății în Codul fiscal. |
| Diurna de delegare și detașare, în limita legală | Nu | În limita plafonului legal este neimpozabilă și fără contribuții. Ce depășește plafonul devine venit asimilat salariului și intră în bază. |
| Beneficii în natură neimpozabile (abonament sportiv, asigurare privată, în limitele legale) | Nu, în limita plafonului | Atât timp cât rămân sub plafonul lunar neimpozabil nu suportă contribuții. Peste plafon, partea în exces se impozitează și intră în bază. |
| Ajutoare pentru naștere, deces sau boli grave acordate de angajator | Nu, în limita legală | Sunt exceptate expres de la contribuții în limitele din Codul fiscal, deci nu influențează indemnizația. |
| Dividende, chirii, drepturi de autor | Nu | Nu sunt venituri din salarii și nu suportă contribuția care finanțează concediile și indemnizațiile de sănătate. |
| Venituri din PFA sau activități independente, fără contract de asigurare | Nu | Fără un contract de asigurare pentru concedii și indemnizații încheiat la casa de sănătate, aceste venituri nu produc niciun drept. |
Rândurile care menționează o limită legală merită atenție specială. Codul fiscal exceptează de la contribuții mai multe beneficii doar în limita unui plafon lunar, calculat de regulă ca procent din salariul de bază. Când angajatorul depășește plafonul, partea în exces se impozitează și se contribuie ca venit asimilat salariului, deci intră în baza de calcul. Așa se explică de ce un abonament privat sau o parte din diurnă apar în adeverință la unele angajatoare și lipsesc la altele.
Luni cu venit parțial: media se face pe zile, nu pe luni
Aici se pierd cei mai mulți bani fără ca nimeni să greșească. Media care contează nu este media lunară, ci una zilnică: se adună veniturile brute din cele 6 luni și se împart la numărul total de zile din aceste luni pentru care s-a datorat contribuția. Rezultatul este media zilnică, din care se ia 85%, iar suma lunară se obține înmulțind cu zilele lucrătoare din luna de concediu.
Formula, în trei pași
Pasul 1: adună venitul brut din cele 6 luni, fiecare lună plafonată separat. Pasul 2: împarte la numărul total de zile lucrătoare din cele 6 luni. Pasul 3: ia 85% din rezultat și înmulțește cu zilele lucrătoare din luna pentru care se face plata.
Efectul este că o lună cu venit mic sau zero nu se ignoră, ci trage media în jos. Concediul fără plată, absențele nemotivate, o lună de tranziție între două contracte sau o suspendare a contractului reduc numărătorul, în timp ce numitorul rămâne aproximativ același. Concediul medical se comportă la fel, dar mai blând: în luna respectivă intră indemnizația de concediu medical, care este mai mică decât salariul, nu zero.
În cazurile cu luni incomplete există și o zonă în care practica plătitorilor diferă. Unii construiesc numitorul din toate zilele lucrătoare ale celor 6 luni, alții numără doar zilele pentru care s-a datorat efectiv contribuția, ceea ce dă o medie zilnică mai mare. Dacă ai luni parțiale în fereastră, cere plătitorului fișa de calcul, verifică ce numitor a folosit și confirmă situația cu casa de asigurări de sănătate din județul tău.
Exemplul 1: salariu constant, fără luni parțiale
Șase luni cu 8.000 lei brut, 126 de zile lucrătoare în fereastră și o lună de concediu cu 21 de zile lucrătoare. Este cazul de referință, față de care se compară celelalte.
Exemplul 2: o lună cu concediu fără plată în fereastră
Aceeași salariată, dar într-una din cele 6 luni a luat 10 zile de concediu fără plată, așa că angajatorul a declarat pentru luna aceea doar 4.190 lei brut.
Zece zile de concediu fără plată luate cu câteva luni înainte de prenatal costă aproximativ 405 lei net pe fiecare lună de concediu de maternitate, adică în jur de 1.700 lei pe toate cele 126 de zile. Este un argument bun pentru a folosi concediul de odihnă rămas în loc de concediu fără plată în lunile din fereastră, pentru că indemnizația de concediu de odihnă intră integral în bază.
Publicitate · Linkuri partenere
Recomandat
Din magazinele partenere.
Prețuri preluate din magazine la 06 septembrie 2026. Prețul final afișat în magazin este cel valabil.
Secțiune cu linkuri de tip partener. Dacă faci o achiziție prin ele, putem primi un comision din partea magazinului, fără niciun cost suplimentar pentru tine. Recomandările nu influențează în niciun fel rezultatele calculatorului sau informațiile legale de pe site.
Plafonul de 12 salarii minime brute
Baza de calcul nu crește nelimitat. Fiecare lună din fereastră intră plafonată la 12 salarii minime brute pe țară. Plafonarea se aplică pe fiecare lună separat, nu pe totalul celor 6 luni, așa că o lună excepțional de bună nu poate compensa alte luni mai slabe dincolo de plafon.
Calculatorul de pe site folosește un salariu minim brut de 4.050 lei pentru lunile până în iunie 2026, ceea ce dă un plafon lunar de 48.600 lei, și 4.325 lei pentru lunile de la iulie 2026, adică un plafon de 51.900 lei. Dacă fereastra ta trece peste această schimbare, plafonul diferă de la o lună la alta. Verifică valoarea în vigoare în lunile care te interesează, pentru că salariul minim se actualizează prin hotărâre de guvern.
În practică plafonul atinge un grup restrâns de salariate, dar pentru ele diferența este mare, iar surpriza vine de obicei abia la prima lună de plată. Dacă știi că ai venituri peste plafon, cere plătitorului să îți arate baza plafonată înainte de intrarea în concediu, ca să îți poți planifica bugetul.
Exemplul 3: venit peste plafon
Șase luni cu 60.000 lei brut, toate în prima jumătate a anului 2026, când plafonul lunar folosit de calculator este de 48.600 lei. Diferența dintre venitul real și baza plafonată nu se recuperează.
Ai schimbat angajatorul: adeverința decide suma
Angajatorul actual cunoaște doar veniturile pe care le-a plătit el. Dacă o parte din cele 6 luni au fost la un angajator anterior, trebuie să aduci o adeverință de la acesta, altfel lunile respective intră în calcul cu zero și indemnizația scade drastic. Adeverința nu este un act de curtoazie: este documentul pe baza căruia se completează baza de calcul și, în multe cazuri, pe baza căruia se dovedește însuși stagiul de 6 luni.
Cere-o cât mai devreme, ideal imediat după încetarea contractului, nu în luna în care intri în concediu. Fostul angajator o eliberează pe formularul standard folosit pentru concedii și indemnizații, iar ea trebuie să conțină lunile acoperite, venitul brut lunar, numărul de zile de stagiu și mențiunea contribuției datorate. Dacă firma s-a închis sau nu răspunde, adresează-te casei de asigurări de sănătate cu situația și cu extrasul de contribuții din contul tău fiscal.
Exemplul 4: trei luni la vechiul angajator, trei la noul
Trei luni cu 6.000 lei brut la angajatorul anterior și trei luni cu 9.000 lei brut la cel actual, într-o lună de concediu cu 21 de zile lucrătoare. Ultimul rând arată ce se întâmplă dacă adeverința lipsește.
Situații care schimbă baza de calcul
Ai avut concediu medical lung în fereastra de 6 luni
Situația: Ai fost în concediu medical două luni din cele 6, cu indemnizație sub nivelul salariului, apoi ai revenit la salariul întreg.
Ce se întâmplă: Cele două luni intră în bază, dar cu indemnizația de concediu medical efectiv plătită, nu cu salariul. Media zilnică scade proporțional, fără să dispară.
Ce ai de făcut: verifică în adeverință dacă lunile de concediu medical apar cu suma indemnizației și nu cu zero. Este cea mai frecventă eroare de completare și cea mai ușor de corectat, pentru că sumele sunt deja în evidențele angajatorului.
Ai primit o majorare de salariu în ultima lună
Situația: Ai avut 6.000 lei brut cinci luni și 9.000 lei brut în ultima lună din fereastră, după o promovare.
Ce se întâmplă: Majorarea intră în bază, dar cântărește doar o șesime din medie. Media brută lunară devine 6.500 lei, nu 9.000 lei, deci indemnizația reflectă în mare parte salariul vechi.
Ce ai de făcut: nimic din perspectiva actelor, dar merită să afli cifra reală înainte să faci bugetul. Testează varianta ta în calculatorul de indemnizație de maternitate, introducând brutul lună cu lună.
Vii dintr-un concediu de creștere a copilului anterior
Situația: Ai revenit la muncă acum patru luni, după un concediu pentru creșterea copilului, și ai rămas însărcinată din nou.
Ce se întâmplă: Perioada de concediu pentru creșterea copilului este perioadă asimilată și te ajută la stagiul de 6 luni. Efectul ei pe baza de calcul se stabilește de plătitor, în funcție de veniturile luate în considerare pentru lunile respective.
Ce ai de făcut: cere angajatorului fișa de calcul înainte de prima plată și confirmă tratamentul lunilor de concediu la casa de asigurări de sănătate. Este singura situație din acest articol în care nu poți anticipa cifra doar din fluturași.
Lucrezi part-time, dar cu multe ore suplimentare
Situația: Ai un contract de 4 ore pe zi, cu un salariu de bază mic, dar cu ore suplimentare plătite lunar care aproape dublează brutul.
Ce se întâmplă: Orele suplimentare intră integral în bază în luna în care au fost plătite. Baza de calcul urmărește brutul real declarat, nu norma din contract.
Ce ai de făcut: verifică pe fluturași dacă orele suplimentare au fost plătite în bani sau compensate cu zile libere. Zilele libere compensatorii nu produc venit suplimentar, deci nu cresc indemnizația.
Checklist: verifică adeverința de venituri în 6 pași
Confirmă că lunile de pe adeverință sunt cele corecte
Trebuie să fie ultimele 6 luni cu stagiu anterioare lunii în care începe concediul. Luna de început nu apare. Dacă apare, cere corectarea.
Compară brutul lunar cu fluturașii
Ia fiecare lună separat și verifică suma brută, nu netul. Diferențele apar de obicei la lunile cu prime, cu ore suplimentare sau cu regularizări.
Caută sporurile permanente și orele suplimentare
Sporul de vechime, sporul de condiții și orele suplimentare trebuie să fie incluse în brutul lunar. Dacă adeverința are doar salariul de bază, baza este subevaluată.
Verifică lunile cu concediu medical sau fără plată
Concediul medical trebuie să apară cu indemnizația plătită, nu cu zero. Lunile de concediu fără plată apar cu venitul parțial real. Cere și numărul de zile de stagiu pe fiecare lună.
Verifică plafonarea și numitorul
Dacă ai luni peste 12 salarii minime, confirmă că plafonarea s-a aplicat lună cu lună. Cere fișa de calcul ca să vezi câte zile s-au folosit la împărțire.
Adună adeverințele de la toți plătitorii din fereastră
Fiecare angajator anterior din ultimele 12 luni eliberează o adeverință proprie. Fără ele, lunile respective intră cu zero în baza de calcul.
Greșeli frecvente
- Calculul pornit de la salariul net încasat pe card. Baza se construiește din venituri brute, iar din indemnizația brută se reține apoi doar CAS de 25%.
- Presupunerea că tichetele de masă și beneficiile extrasalariale cresc indemnizația. Ele nu intră în baza contribuțiilor de asigurări sociale, deci nu apar în calcul.
- Luarea concediului fără plată în lunile din fereastră, când mai era concediu de odihnă disponibil. Indemnizația de concediu de odihnă intră integral în bază, concediul fără plată nu.
- Uitarea adeverinței de la angajatorul anterior, ceea ce lasă lunile lui cu zero și poate reduce indemnizația la jumătate.
- Așteptarea ca o majorare de salariu din ultima lună să se reflecte integral în indemnizație. Ea cântărește doar o șesime din medie.
- Confundarea bazei de maternitate cu baza indemnizației de creștere a copilului. Prima folosește 6 luni de venit brut, a doua 12 luni de venit net din ultimii 2 ani.
- Acceptarea primei plăți fără fișa de calcul. Erorile de completare a adeverinței se corectează, dar numai dacă le observi și le semnalezi în scris.
Baza de maternitate nu este baza de la creșterea copilului
Cele două indemnizații se calculează pe baze complet diferite, iar confuzia dintre ele produce așteptări greșite. Maternitatea folosește venitul brut din 6 luni, se plătește de angajator din fondul de sănătate și suportă CAS de 25%. Indemnizația de creștere a copilului folosește venitul net din 12 luni alese dintre cele 24 de dinaintea nașterii, se plătește de agenția de plăți și inspecție socială și suportă contribuția de sănătate de 10%, cu un minim și un maxim aplicate pe suma brută. O primă plătită în ultimele 6 luni crește vizibil maternitatea, dar are un efect mult mai diluat pe cele 12 luni de referință ale indemnizației de creștere. Diferențele complete sunt în comparația dintre cele două concedii.
Surse oficiale
- OUG nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate - Portal Legislativ
- Codul fiscal (Legea nr. 227/2015) - venituri din salarii, venituri asimilate și excepțiile de la contribuții
- Declarația 112 - formularul prin care angajatorul declară lunar veniturile și contribuțiile
- CNAS - Concedii medicale, adeverințe de venituri și contractul de asigurare pentru concedii și indemnizații
Informațiile sunt sintetizate pentru orientare. Pentru stabilirea dreptului și a sumei oficiale, confirmă situația ta cu instituția competentă.
Calculator concediu maternitate 2026
Introdu brutul lună cu lună și vezi cum se schimbă indemnizația când o lună este parțială sau plafonată.
Bonusurile și primele intră în calcul?
Fiecare tip de venit variabil analizat separat, de la al 13-lea salariu la tichete și beneficii în natură.
Cum se calculează indemnizația
Formula completă, de la media zilnică la cei 85% și la reținerea CAS de 25%.
Cine are dreptul la concediu de maternitate
Condiția de asigurare, stagiul de 6 luni și perioadele asimilate care se numără în fereastră.
Publicitate · Linkuri partenere
Pentru bebeluș
Produse pentru bebeluși din magazinele partenere.
 -51%BabyNeedsCarucior 3 in 1, FreeON, Opty, Pana la 22 kg, Cu landou, Scoica auto conform ECE R129, Parte sport cu sezut reversibil, Spatar reglabil, Cu accesorii, Green1.572 RON3.195 RONVezi produsul
 -48%BabyNeedsCarucior 3 in 1, Petite&Mars, Scout, Scoica inclusa, Cu landou pliabil, Reversibil, Spatar si suport de picioare reglabile in 3 pozitii, Maner ajustabil, Cu accesorii, Pana la 22 kg, 0 luni+, Crem Cappuccino2.335 RON4.488 RONVezi produsul
 -51%BabyNeedsScoica auto, Petite&Mars, Core Pro, 0-13 Kg, 40-87 cm, Cu salteluta, Maner reglabil, Tetiera ajustabila in 5 pozitii, ECE R129, 0 luni+, Negru/ Gri399 RON819 RONVezi produsul
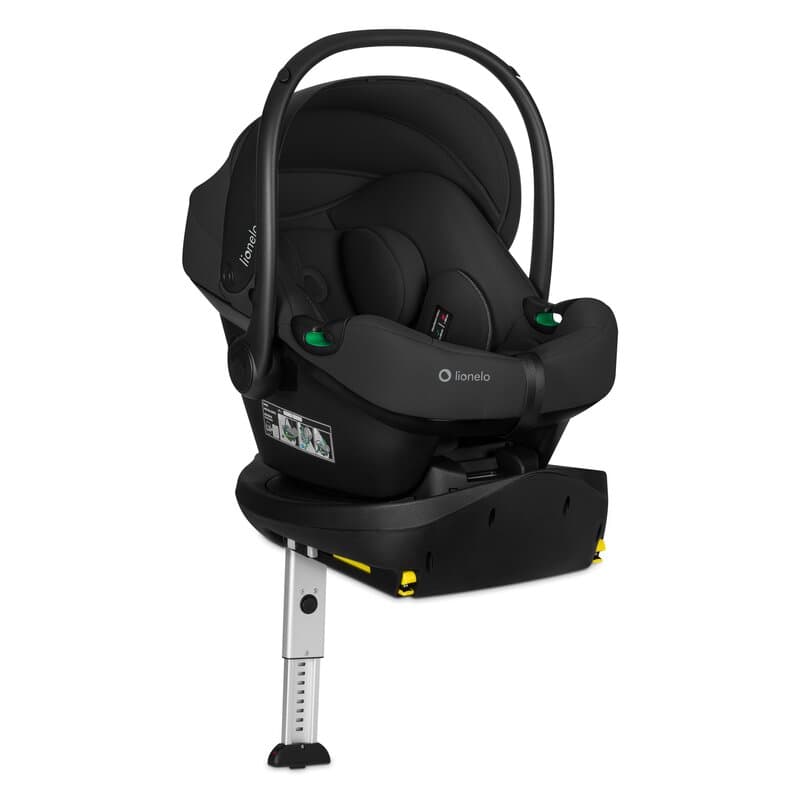 -35%BabyNeedsScoica auto, Lionelo, i-Size Astrid, Testata ADAC, Cu baza rotativa 180 grade cu Isofix, 0-13 Kg, 40-87 cm, Cu maner si capotina reglabile, Conform cu R129, Negru Onyx977 RON1.501 RONVezi produsul
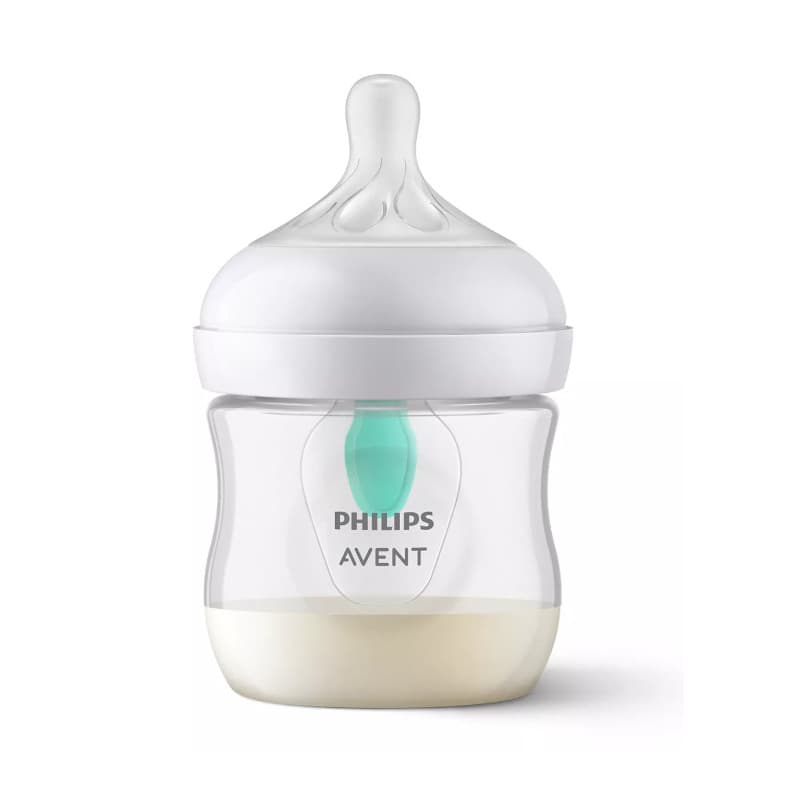 -65%BabyNeedsBiberon, Philips Avent, Natural Response, Cu supapa AirFree, 0-3 luni, debit 2 (lent), 125 ml, Fara BPA, Anticolici, Alb35 RON100 RONVezi produsul
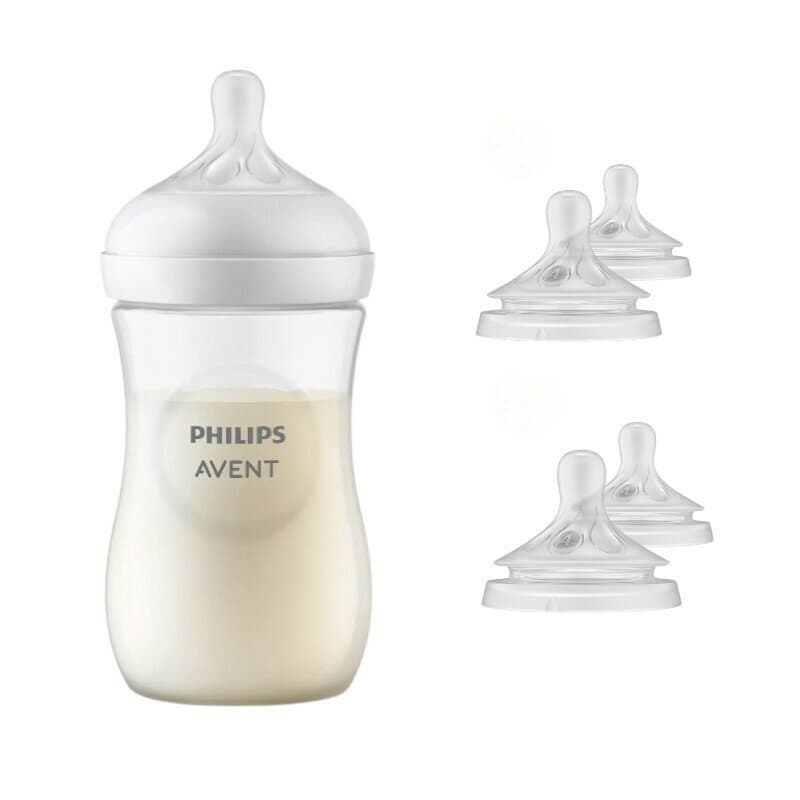 -60%BabyNeedsSet 1 x biberon, Philips Avent, Natural Response, +1 luna, 260 ml, Anticolici + 4 x tetine cu debit 4 (mediu), 3 luni+94 RON235 RONVezi produsul
Prețuri preluate din magazine la 06 septembrie 2026. Prețul final afișat în magazin este cel valabil.
Secțiune cu linkuri de tip partener.