ICC dacă ai venituri din mai multe surse
Un salariu și un PFA, două contracte de muncă în paralel, un salariu și drepturi de autor, un apartament închiriat: tot mai puțini oameni au o singură sursă de venit. Pentru indemnizația de creștere a copilului asta ridică două întrebări. Care surse intră efectiv în media pe care se aplică cei 85% și cum dovedești fiecare sursă, pentru că fiecare are propriul document și propriul plătitor. Regula de bază merită reținută înainte de orice: veniturile din aceeași lună se adună, dar luna se numără o singură dată.
Regula de cumulare la indemnizația de creștere a copilului
Indemnizația este 85% din media veniturilor nete lunare realizate în 12 luni din cele 24 anterioare nașterii. Când într-o lună ai avut venituri din mai multe surse, veniturile nete ale acelei luni se însumează și rezultatul este venitul lunii respective. Numărul de luni nu crește: o lună cu trei surse rămâne o lună din cele 12. Cumulul mărește deci media, nu stagiul.
Cele două întrebări separate: câte luni și cât pe lună
Confuzia cea mai frecventă vine din amestecarea celor două condiții. Condiția de eligibilitate este una de durată: 12 luni cu venit în fereastra de 24 de luni anterioare nașterii. Baza de calcul este una de mărime: media veniturilor nete din acele 12 luni. Sursele multiple acționează diferit asupra celor două.
Asupra duratei, sursele multiple nu ajută dacă se suprapun. Dacă în fiecare dintre cele 10 luni ai avut și salariu și venit din PFA, ai 10 luni, nu 20. Ele ajută doar atunci când acoperă luni diferite: patru luni de salariu la începutul ferestrei plus opt luni de activitate independentă la final fac 12 luni și rezolvă eligibilitatea. Verifică-ți acoperirea lună cu lună în verificarea de eligibilitate pentru ICC înainte de a trage o concluzie.
Asupra mărimii, sursele multiple ajută întotdeauna, atât timp cât sursa intră în baza de calcul. Un salariu net de 4.500 lei și un venit din PFA de 2.000 lei în aceeași lună dau 6.500 lei pentru luna respectivă, exact ca un singur salariu de 6.500 lei. Plafonul maxim se aplică însă la fel: peste o medie de aproximativ 10.000 lei net pe lună, indemnizația nu mai crește.
Ce venituri intră în bază și ce este de verificat
OUG nr. 111/2010 nu spune „orice venit impozabil”, ci enumeră categoriile care produc dreptul: venituri din salarii și asimilate salariilor, din activități independente, din drepturi de proprietate intelectuală, din activități agricole, silvicultură și piscicultură. Distincția contează. Un venit poate fi perfect impozabil și taxat la timp și, totuși, să nu se încadreze în enumerarea din ordonanță, pentru că el se impozitează într-o altă categorie fiscală.
Cele două cazuri care ridică cel mai des întrebări sunt chiriile și dividendele. Veniturile din cedarea folosinței bunurilor și cele din investiții au propriile capitole în Codul fiscal și nu apar sub aceste denumiri în enumerarea din OUG nr. 111/2010. Concluzia prudentă este că, cel mai probabil, nu intră în media de calcul, dar nu te baza pe această propoziție: citește forma consolidată a ordonanței în vigoare la data cererii și cere agenției județene pentru plăți și inspecție socială o poziție explicită. Diferența dintre a include și a exclude un venit important schimbă indemnizația cu mii de lei pe lună, deci merită întrebarea pusă în scris.
| Sursa | Intră în media ICC? | Document doveditor |
|---|---|---|
| Salariu din contract individual de muncă | Da | Adeverință de venit de la angajator, pe formularul agenției, cu venitul net lună cu lună. |
| Al doilea contract de muncă, în paralel | Da, se adună la primul pe aceeași lună | Adeverință separată de la fiecare angajator, pentru aceleași luni. |
| Venituri din activități independente (PFA, întreprindere individuală, profesie liberală) | Da | Declarația unică depusă la ANAF plus certificatul de venit eliberat de ANAF pentru anii din fereastră. |
| Drepturi de proprietate intelectuală | Da | Adeverință de la plătitorul care a reținut impozitul sau declarația unică plus certificatul ANAF, după regimul aplicat. |
| Activități agricole, silvicultură, piscicultură | Da | Declarația unică plus certificatul de venit de la ANAF. |
| Indemnizație de șomaj | Perioadă asimilată: luna se numără | Decizia și adeverința de la agenția județeană pentru ocuparea forței de muncă. |
| Concediu medical, concediu de maternitate, ICC pentru un copil anterior | Perioade asimilate: lunile se numără | Certificatele medicale, adeverințele de la angajator sau deciziile agenției de plăți. |
| Venituri din chirii (cedarea folosinței bunurilor) | De verificat cu agenția | Contractul de închiriere înregistrat la ANAF, declarația unică și certificatul de venit. |
| Dividende | De verificat cu agenția | Hotărârea adunării generale, dovada distribuirii și a impozitului reținut de societate. |
| Venituri obținute în alt stat | De verificat cu agenția | Documentele de la plătitorul străin, traduse, plus certificatul de rezidență fiscală și declarația unică. |
Mențiunea „de verificat cu agenția” nu este o formulare de complezență: aceste categorii nu apar în enumerarea din OUG nr. 111/2010, iar practica poate diferi. Cere confirmarea înainte să îți construiești estimarea pe ele.
Perioadele asimilate funcționează pe altă logică decât veniturile. Ele fac ca luna să se numere în cele 12, chiar dacă venitul efectiv este mic sau zero. Șomajul indemnizat, concediul medical, concediul de maternitate și un concediu de creștere anterior sunt exemplele tipice. Efectul lor asupra mediei depinde de suma pe care agenția o atribuie acelor luni, iar aici lucrurile diferă de la o perioadă la alta. Detaliile privind ce venit se folosește pentru fiecare tip de lună sunt în articolul despre veniturile care intră în calculul indemnizației.
Trei exemple de calcul pe combinații reale
Salariu plus PFA, aceleași 12 luni
Salariu net constant de 4.500 lei pe lună și un PFA cu venit net anual de 24.000 lei, activ tot anul, deci 2.000 lei pe lună.
Două contracte de muncă în paralel
Normă întreagă cu 5.000 lei net și un al doilea contract cu 4 ore pe zi, 1.800 lei net, ambele active în toate cele 12 luni.
Salariu în 8 luni, drepturi de autor în celelalte 4
Opt luni cu salariu net de 4.000 lei, apoi patru luni fără salariu, cu drepturi de proprietate intelectuală de 1.200 lei net pe lună. Exemplul arată cum lunile cu o singură sursă mică trag media în jos.
Al treilea exemplu conține lecția cea mai utilă. Mediile se fac pe 12 luni, nu pe lunile bune. Dacă în fereastra de 24 de luni ai și luni cu venituri foarte mici, verifică dacă poți acoperi cele 12 luni din alte luni, mai bune. Compară variantele în calculatorul de indemnizație de creștere a copilului înainte de a depune dosarul.
Publicitate · Linkuri partenere
Recomandat
Din magazinele partenere.
Prețuri preluate din magazine la 06 septembrie 2026. Prețul final afișat în magazin este cel valabil.
Secțiune cu linkuri de tip partener. Dacă faci o achiziție prin ele, putem primi un comision din partea magazinului, fără niciun cost suplimentar pentru tine. Recomandările nu influențează în niciun fel rezultatele calculatorului sau informațiile legale de pe site.
Cum se aleg cele 12 luni când sursele se suprapun
Legea vorbește despre 12 luni din cele 24 anterioare nașterii, fără să impună care 12. Cu venituri dintr-o singură sursă, continuă și constante, alegerea nu contează. Cu surse care intră și ies din fereastră, contează foarte mult. Un exemplu: în primele 10 luni ale ferestrei ai avut salariu și PFA, deci venituri mari, apoi în ultimele 14 doar PFA, cu încasări mai mici. Cele 12 luni care includ cele 10 luni bune dau o medie sensibil mai mare decât cele 12 luni de la finalul ferestrei.
În practică, agenția stabilește perioada de referință pe baza documentelor din dosar. De aici o recomandare concretă: depune documente pentru toate lunile cu venit din fereastra de 24 de luni, nu doar pentru 12. Dacă la dosar există doar 12 luni, aceea este singura selecție posibilă. Dacă există 24, agenția poate stabili perioada conform regulilor pe care le aplică. Întreabă la depunere cum se determină cele 12 luni în cazul tău și dacă poți indica o preferință: nu presupune că selecția se face automat în favoarea ta.
O precizare care se pierde ușor: suprapunerea nu se sancționează. Nu pierzi nimic dacă în aceeași lună ai avut trei surse, doar nu câștigi luni suplimentare din ea. Problema apare când te bazezi pe numărul de surse ca să ajungi la 12 luni, iar toate acoperă aceleași luni.
Cum construiești dosarul cu venituri din mai multe surse
Desenează fereastra de 24 de luni
Scrie cele 24 de luni anterioare lunii nașterii, una sub alta. Aceasta este singura perioadă care contează; venitul din afara ei nu ajută, oricât ar fi.
Notează pe fiecare lună toate sursele active
Salariu, al doilea contract, PFA, drepturi de autor, șomaj indemnizat, concediu medical. Pune și sumele nete, dacă le ai. Vei vedea imediat câte luni ai și care sunt lunile slabe.
Cere adeverința de venit de la fiecare angajator
Câte o adeverință separată pentru fiecare plătitor de salariu, inclusiv pentru angajatorii de la care ai plecat. Cere-le pe formularul agenției, cu venitul net lună cu lună, nu ca sumă totală.
Solicită certificatul de venit de la ANAF
Pentru veniturile pe care le declari singură, activitate independentă, drepturi de autor, activități agricole. Se cere prin Spațiul Privat Virtual sau la ghișeu și acoperă anii fiscali din fereastră.
Adună dovezile pentru perioadele asimilate
Decizia și adeverința de la agenția de ocupare pentru șomaj, certificatele medicale, adeverințele privind concediul de maternitate sau documentele unui concediu de creștere anterior.
Clarifică sursele incerte înainte de depunere
Chirii, dividende, venituri din alt stat. Întreabă agenția dacă le include și cu ce document, ca să nu îți construiești estimarea pe o sumă care va fi respinsă.
Depune tot, pentru toate lunile cu venit
Nu selecta tu 12 luni. Dosarul complet pentru fereastra de 24 de luni lasă loc pentru stabilirea corectă a perioadei de referință. Termenul este de 60 de zile lucrătoare de la încetarea concediului de maternitate.
Scenarii cu venituri mixte
Salariu și PFA, dar PFA-ul rămâne activ în concediu
Situația: Ai suspendat contractul de muncă pentru concediul de creștere, iar PFA-ul l-ai lăsat activ, pentru că nu mai facturezi decât ocazional.
Ce se întâmplă: Ambele surse au intrat în media de calcul, deci indemnizația este mai mare. Riscul apare pe durata concediului: veniturile impozabile realizate în timpul concediului sunt permise doar până la un plafon anual mic, exprimat în lege în multipli ai indicatorului social de referință. Depășirea lui atrage încetarea dreptului.
Ce ai de făcut: citește plafonul din forma consolidată a OUG nr. 111/2010, în vigoare la data cererii, și ține evidența strictă a încasărilor. Dacă o singură factură mai mare te trece peste, suspendă activitatea înainte de a o emite. Suspendarea contractului de muncă nu acoperă în niciun fel PFA-ul: sunt două surse, cu regimuri separate. Vezi și ICC pentru PFA pentru procedura de suspendare.
Două contracte de muncă și doi angajatori
Situația: Lucrezi cu normă întreagă la o firmă și cu timp parțial la alta, de peste doi ani, la ambele.
Ce se întâmplă: Veniturile se adună lună cu lună, deci media este mai mare decât la un singur contract. Concediul pentru creșterea copilului trebuie însă cerut la ambii angajatori: nu poți fi în concediu la unul și la muncă la celălalt, pentru că activitatea la al doilea produce venit impozabil peste plafonul permis.
Ce ai de făcut: cere adeverință de venit de la fiecare angajator, cu aceleași luni, și depune ambele cereri de suspendare a contractului. Verifică la depunere că agenția a înregistrat ambele adeverințe: dacă una lipsește, indemnizația se calculează pe un venit mai mic și corectarea ulterioară cere o cerere de recalculare.
Salariu și un apartament închiriat
Situația: Ai salariu de 5.000 lei net și mai încasezi 2.000 lei pe lună chirie, declarată la ANAF, pe un contract înregistrat.
Ce se întâmplă: Salariul intră fără discuție. Pentru chirie, răspunsul cel mai probabil este că nu intră în media de calcul, pentru că veniturile din cedarea folosinței bunurilor nu apar în enumerarea de categorii din OUG nr. 111/2010. Aceasta rămâne o concluzie de confirmat, nu o certitudine.
Ce ai de făcut: estimează indemnizația pe salariu, ca variantă prudentă de buget, și cere agenției o poziție explicită pe chirie, cu trimitere la textul ordonanței. În același drum la ghișeu întreabă și dacă chiria contează la plafonul de venituri permise pe durata concediului. Cele două întrebări au răspunsuri independente.
Salariu și drepturi de autor de la mai mulți plătitori
Situația: Ai salariu și, în plus, contracte de cesiune de drepturi de autor cu trei clienți diferiți, cu impozit reținut la sursă.
Ce se întâmplă: Drepturile de proprietate intelectuală sunt printre categoriile enumerate în OUG nr. 111/2010, deci intră în media de calcul și se adună cu salariul pe lunile respective. Dificultatea este de dovadă: ai nevoie de justificare pentru fiecare plătitor sau de o imagine fiscală agregată.
Ce ai de făcut: cere adeverință de la fiecare plătitor care a reținut impozitul, cu sumele nete și lunile de plată, și dublează cu certificatul de venit de la ANAF, care agregă anul fiscal. Atenție la decalajul dintre luna prestației și luna plății: pentru media lunară contează repartizarea pe luni pe care o atestă documentele, așa că cere adeverințele defalcat pe luni, nu ca sumă anuală.
Dividende din propria firmă, plus un salariu mic
Situația: Ai un SRL din care îți iei un salariu de administrator la nivelul minim și restul venitului ca dividende.
Ce se întâmplă: Salariul intră în media de calcul, deci vei fi eligibilă. Dividendele se impozitează în categoria veniturilor din investiții, care nu apare în enumerarea din OUG nr. 111/2010, deci cel mai probabil nu intră în bază. Rezultatul este o indemnizație calculată pe salariul minim, mult sub venitul tău real.
Ce ai de făcut: cere agenției o poziție scrisă pe dividende înainte de a-ți face bugetul, pentru că este exact situația în care diferența este cea mai mare. Dacă răspunsul confirmă excluderea, singura pârghie reală este structura veniturilor din cele 24 de luni anterioare unei sarcini viitoare: un salariu declarat mai mare, pe o perioadă suficient de lungă, ridică media. Este o decizie fiscală cu implicații proprii, deci discută-o și cu contabilul.
Șomaj indemnizat și un contract cu timp parțial
Situația: Ai primit indemnizație de șomaj șapte luni, iar în ultimele cinci luni ai lucrat cu jumătate de normă.
Ce se întâmplă: Ai 12 luni acoperite: șapte luni de perioadă asimilată prin șomajul indemnizat și cinci luni cu venit salarial. Eligibilitatea este îndeplinită. Media va fi însă modestă, pentru că atât indemnizația de șomaj cât și salariul part-time sunt sume mici, iar minimul de 1.651 lei brut devine relevant.
Ce ai de făcut: adu decizia și adeverința de la agenția de ocupare pentru lunile de șomaj și adeverința de venit de la angajator pentru cele cinci luni. Întreabă ce sumă atribuie agenția lunilor de șomaj în media de calcul, pentru că de asta depinde dacă rezultatul iese peste minim sau la nivelul lui. Dacă iese la minim, cei 1.651 lei brut se aplică oricum și primești acea sumă.
Greșeli frecvente
- Presupunerea că două surse înseamnă dublul lunilor de stagiu. Sursele care acoperă aceleași luni nu adaugă luni; ele adaugă doar la media lunară.
- Tratarea oricărui venit impozabil ca venit care intră în baza ICC. OUG nr. 111/2010 enumeră categorii, iar chiriile și dividendele nu apar în enumerare.
- Depunerea documentelor doar pentru 12 luni alese de tine. Dosarul complet pe 24 de luni lasă loc pentru stabilirea corectă a perioadei de referință.
- Adeverințe cerute ca sumă anuală, nu defalcat pe luni. Media se face lunar, iar o sumă globală nu permite reconstituirea lunilor.
- Uitarea unui angajator anterior din fereastră. Adeverința devine mult mai greu de obținut după ce firma se închide.
- Suspendarea doar a contractului de muncă atunci când ai și un PFA activ. A doua sursă continuă să producă venit impozabil și poate depăși plafonul permis în concediu.
- Bazarea estimării pe suma cea mai favorabilă, cu toate sursele incluse, fără confirmarea agenției pentru categoriile incerte.
Surse oficiale
- OUG nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor - Portal Legislativ
- Codul fiscal - categoriile de venituri supuse impozitului pe venit
- ANAF - declarația unică și certificatul de venit
- OUG nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate - Portal Legislativ
- CNAS - concedii medicale și indemnizații
Informațiile sunt sintetizate pentru orientare. Pentru stabilirea dreptului și a sumei oficiale, confirmă situația ta cu instituția competentă.
Calculator indemnizație creștere copil
Introdu venitul cumulat pe fiecare lună și compară variantele de 12 luni din fereastra de 24.
Verifică cele 12 luni din 24
Marchează lunile cu venit din fiecare sursă și vezi dacă suprapunerile te lasă sub condiția de eligibilitate.
Ce venituri intră în calculul ICC
Tratamentul fiecărui tip de venit și al perioadelor asimilate în media pe 12 luni.
ICC pentru PFA
Venitul net din declarația unică, dovada celor 12 luni și suspendarea activității.
Publicitate · Linkuri partenere
Pentru bebeluș
Produse pentru bebeluși din magazinele partenere.
 -51%BabyNeedsCarucior 3 in 1, FreeON, Opty, Pana la 22 kg, Cu landou, Scoica auto conform ECE R129, Parte sport cu sezut reversibil, Spatar reglabil, Cu accesorii, Green1.572 RON3.195 RONVezi produsul
 -48%BabyNeedsCarucior 3 in 1, Petite&Mars, Scout, Scoica inclusa, Cu landou pliabil, Reversibil, Spatar si suport de picioare reglabile in 3 pozitii, Maner ajustabil, Cu accesorii, Pana la 22 kg, 0 luni+, Crem Cappuccino2.335 RON4.488 RONVezi produsul
 -51%BabyNeedsScoica auto, Petite&Mars, Core Pro, 0-13 Kg, 40-87 cm, Cu salteluta, Maner reglabil, Tetiera ajustabila in 5 pozitii, ECE R129, 0 luni+, Negru/ Gri399 RON819 RONVezi produsul
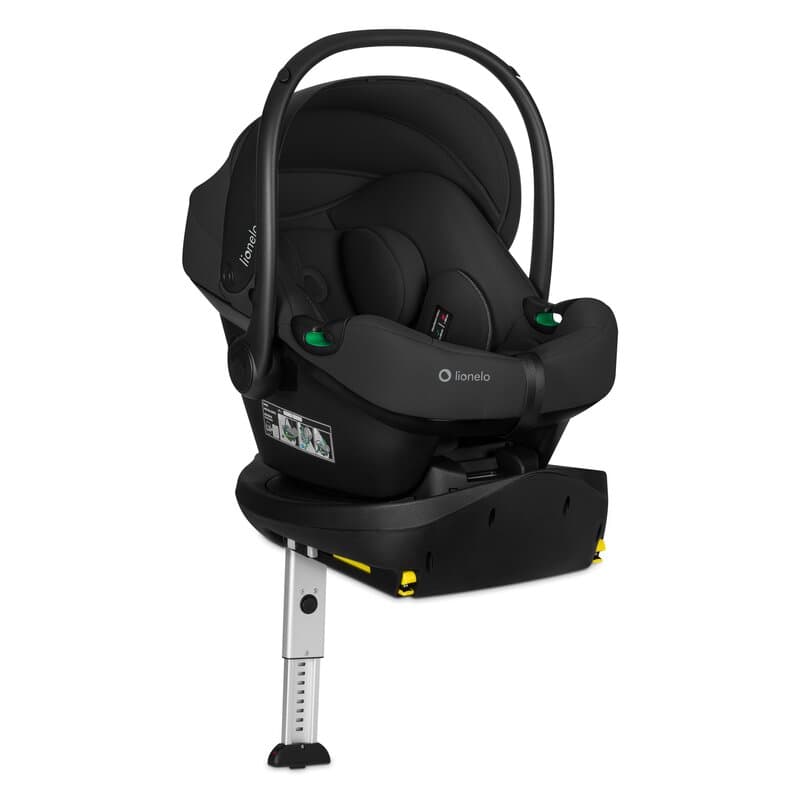 -35%BabyNeedsScoica auto, Lionelo, i-Size Astrid, Testata ADAC, Cu baza rotativa 180 grade cu Isofix, 0-13 Kg, 40-87 cm, Cu maner si capotina reglabile, Conform cu R129, Negru Onyx977 RON1.501 RONVezi produsul
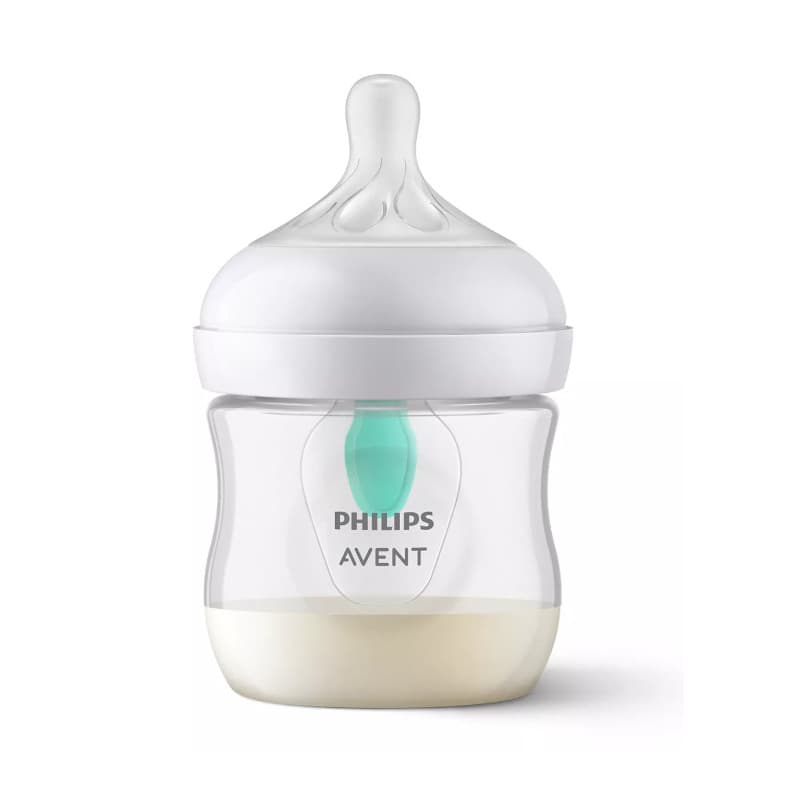 -65%BabyNeedsBiberon, Philips Avent, Natural Response, Cu supapa AirFree, 0-3 luni, debit 2 (lent), 125 ml, Fara BPA, Anticolici, Alb35 RON100 RONVezi produsul
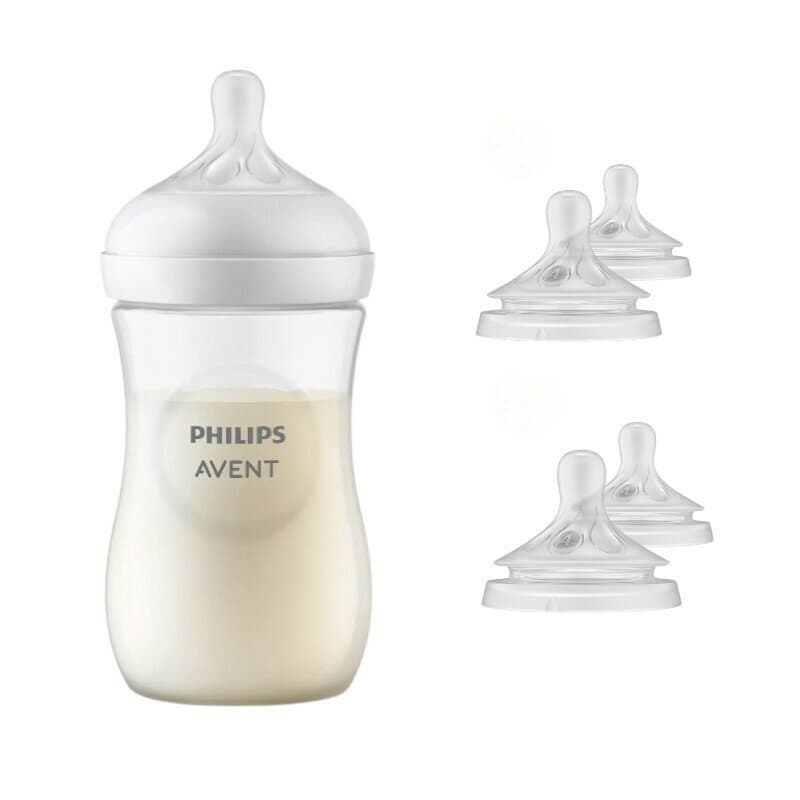 -60%BabyNeedsSet 1 x biberon, Philips Avent, Natural Response, +1 luna, 260 ml, Anticolici + 4 x tetine cu debit 4 (mediu), 3 luni+94 RON235 RONVezi produsul
Prețuri preluate din magazine la 06 septembrie 2026. Prețul final afișat în magazin este cel valabil.
Secțiune cu linkuri de tip partener.