Indemnizația de creștere a copilului pentru PFA
La concediul de maternitate, o PFA fără contract la casa de sănătate rămâne fără bani. La indemnizația de creștere a copilului, situația se inversează: veniturile din activități independente contează integral, iar dreptul se obține fără nicio asigurare suplimentară. Condiția este alta, 12 luni cu venituri impozabile în ultimele 24 înainte de naștere, iar dificultatea nu stă în eligibilitate, ci în felul în care dovedești un venit declarat anual, nu lunar. Mai jos vezi cum devine venitul net din declarația unică media pe care se aplică cei 85%, ce acte cere agenția și ce se întâmplă cu PFA-ul pe durata concediului.
Cine este eligibil dintre persoanele cu venituri independente
Are dreptul la indemnizația de creștere a copilului părintele care a realizat, în ultimele 24 de luni înainte de nașterea copilului, cel puțin 12 luni cu venituri supuse impozitului pe venit. OUG nr. 111/2010 nu cere ca acele venituri să fie salariale: veniturile din activități independente, din profesii liberale, din drepturi de proprietate intelectuală sau din activități agricole intră la fel de bine. Indemnizația este 85% din media veniturilor nete lunare din cele 12 luni, cu minim 1.651 lei și maxim 8.500 lei aplicate sumei brute.
De ce ești eligibilă, chiar dacă la maternitate nu ai fost
Cele două indemnizații sunt guvernate de legi diferite, plătite din fonduri diferite, de instituții diferite. Indemnizația de maternitate vine din OUG nr. 158/2005 și cere calitatea de asigurat în sistemul de concedii și indemnizații, pe care o PFA o obține doar prin contractul de asigurare cu contribuție de 1%. Indemnizația de creștere a copilului vine din OUG nr. 111/2010 și nu cere niciun statut de asigurat: cere venituri impozabile. Iar o PFA care declară și plătește impozit are exact ce se cere.
De aici rezultă o asimetrie pe care multe mame antreprenor o descoperă târziu. Cele 126 de zile de maternitate rămân neplătite, dar cei doi ani de concediu pentru creșterea copilului se plătesc. Dacă ai ratat contractul de 1%, nu trage concluzia că ai ratat tot. Verifică separat condiția celor 12 luni cu verificarea de eligibilitate pentru ICC.
Cele 12 luni nu trebuie să fie consecutive și nu trebuie să vină din aceeași sursă. O PFA deschisă acum 14 luni, activă și cu venit declarat, îndeplinește condiția. Una deschisă acum 10 luni nu o îndeplinește din activitatea proprie, dar poate ajunge la 12 dacă în fereastră mai există luni de salariat, de șomaj indemnizat, de concediu medical sau un concediu de creștere anterior.
Ce venit se ia în calcul: de la declarația unică la media lunară
Aici este partea tehnică. Un salariat are 12 venituri lunare distincte, fiecare cu o adeverință. O PFA are un venit net anual, stabilit în declarația unică, pentru un an fiscal întreg. Media lunară pe care se aplică cei 85% se obține raportând venitul net la lunile de activitate din acel an: dacă PFA-ul a funcționat tot anul, venitul net anual se împarte la 12; dacă a funcționat 7 luni, împărțitorul este 7, nu 12.
Reține că împărțirea este modul în care agenția reconstituie un venit lunar dintr-o declarație anuală, iar practica nu este documentată în lege cu detaliul de la salariați. Agenția pentru plăți și inspecție socială lucrează cu venitul declarat și estimat pe an, coroborat cu confirmările de la ANAF. Întreabă explicit la depunere cum se tratează un an fiscal parțial, ce se întâmplă cu anul în curs și dacă se folosește venitul estimat sau cel realizat.
Al doilea detaliu: contează venitul net, adică venitul brut minus cheltuielile deductibile din declarația unică, nu cifra de afaceri. O PFA cu 200.000 lei încasați și 140.000 lei cheltuieli deductibile are un venit net de 60.000 lei, iar acesta intră în calcul. Optimizarea fiscală prin cheltuieli mari are un cost direct: reduce indemnizația.
Trei exemple de calcul, pe venituri nete anuale diferite
Exemplele presupun o PFA activă tot anul, deci venitul net anual se împarte la 12. Cei 85% se aplică mediei lunare, apoi se verifică plafoanele de 1.651 lei și 8.500 lei pe suma brută, iar la final se reține CASS de 10%, obligatoriu din 1 august 2025.
Venit net anual de 36.000 lei
Media lunară iese sub nivelul la care plafoanele intervin, deci se aplică direct procentul de 85%.
Venit net anual de 72.000 lei
Dublarea venitului net dublează indemnizația, pentru că suma brută rămâne în interiorul plafoanelor.
Venit net anual de 150.000 lei
Aici procentul de 85% ar da 10.625 lei, peste maximul legal, deci indemnizația brută se limitează la 8.500 lei.
Consecința practică a plafonului: peste un venit net lunar de aproximativ 10.000 lei, indemnizația nu mai crește. Orice venit net anual peste circa 120.000 lei produce aceeași indemnizație de 8.500 lei brut. La capătul opus, minimul de 1.651 lei brut protejează PFA-urile cu venituri mici: chiar dacă 85% din medie ar da o sumă mai mică, primești minimul.
Publicitate · Linkuri partenere
Recomandat
Din magazinele partenere.
Prețuri preluate din magazine la 06 septembrie 2026. Prețul final afișat în magazin este cel valabil.
Secțiune cu linkuri de tip partener. Dacă faci o achiziție prin ele, putem primi un comision din partea magazinului, fără niciun cost suplimentar pentru tine. Recomandările nu influențează în niciun fel rezultatele calculatorului sau informațiile legale de pe site.
Trebuie să suspenzi PFA-ul?
Întrebarea revine în fiecare discuție și răspunsul scurt este: în practică, aproape întotdeauna da, într-o formă sau alta. Logica legii este că indemnizația înlocuiește venitul pierdut pentru că stai cu copilul. De aceea OUG nr. 111/2010 permite unui părinte aflat în concediu pentru creșterea copilului să realizeze venituri impozabile doar până la un plafon anual mic, exprimat în multipli ai indicatorului social de referință. Depășirea plafonului atrage încetarea dreptului. Valoarea exactă a plafonului o citești în textul consolidat al ordonanței, în forma în vigoare la data cererii tale.
Un PFA activ care facturează normal depășește plafonul din primele luni. Ruta obișnuită este suspendarea activității: mențiunea la registrul comerțului pentru PFA și întreprinderi individuale, urmată de actualizarea vectorului fiscal la ANAF, sau, la profesiile liberale, suspendarea la organismul profesional. Dosarul cere o dovadă a întreruperii veniturilor, iar suspendarea este dovada cea mai clară pe care o poți produce.
Rămâne totuși o zonă de prudență. Legea vorbește despre venituri realizate, nu despre statutul juridic al activității, iar practica agențiilor privind documentul acceptat ca dovadă diferă. Întreabă la agenția județeană, înainte de a semna suspendarea, ce anume vor la dosar: mențiunea de la registrul comerțului, o declarație pe propria răspundere, situația fiscală de la ANAF sau o combinație. Suspendarea are consecințe proprii, printre care întreruperea contractului de asigurare pentru concedii și a plății CASS.
Alternativa la suspendarea totală există: dacă te întorci la activitate înainte ca copilul să împlinească 6 luni, poți solicita stimulentul de inserție de 1.500 lei pe lună în loc de indemnizație, iar acesta este compatibil cu realizarea de venituri. După acel moment, stimulentul scade la 650 lei pe lună și se acordă până la 3 ani ai copilului (1.500 lei se plătesc doar până la 2 ani). Detaliile și pragurile de timp sunt în articolul despre stimulentul de inserție.
Salariat față de PFA, pas cu pas
Dreptul este identic. Se schimbă doar felul în care demonstrezi fiecare element. Tabelul pune cele două trasee față în față, ca să vezi unde ai de lucru în plus.
| Etapa | Salariată | PFA sau profesie liberală |
|---|---|---|
| Sursa venitului | Salariu din contract individual de muncă, declarat lunar de angajator în declarația 112. | Venit din activități independente, declarat anual de tine în declarația unică. |
| Condiția celor 12 luni | Lunile rezultă direct din lunile de contract cu venit declarat. | Lunile rezultă din perioada de activitate a PFA-ului suprapusă cu venit impozabil declarat. |
| Venitul lunar folosit la calcul | Venitul net lunar din adeverința de la angajator, lună cu lună. | Venitul net anual raportat la lunile de activitate din anul respectiv. |
| Documentul principal de venit | Adeverință de venit de la fiecare angajator, pe formularul agenției. | Declarația unică depusă la ANAF plus certificatul sau adeverința de venit eliberată de ANAF. |
| Dovada încetării activității | Decizia de suspendare a contractului de muncă. | Mențiunea de suspendare la registrul comerțului și situația de la ANAF. |
| Cine confirmă venitul | Angajatorul, prin adeverință. | ANAF, prin certificatul de venit. |
| Riscul principal | Adeverință completată greșit de angajator. | O declarație unică nedepusă sau un an fiscal fără venit net declarat. |
Documentele pentru dosar
Dosarul se depune la primăria de domiciliu sau reședință, care îl transmite agenției județene pentru plăți și inspecție socială. Peste actele comune, cerere, certificat de naștere al copilului, act de identitate, extras de cont, tu adaugi partea fiscală:
- Declarația unică depusă la ANAF pentru anii din fereastra de 24 de luni, cu recipisa din Spațiul Privat Virtual
- Certificatul de venit eliberat de ANAF, care confirmă venitul net realizat pe fiecare an fiscal din fereastră
- Dovada perioadei de activitate: certificatul de înregistrare sau certificatul constatator de la registrul comerțului
- Dovada întreruperii veniturilor impozabile, în forma cerută de agenția din județul tău
- Adeverințele de venit de la angajatori, dacă în fereastră ai și luni de salariat
- Pentru perioade asimilate: decizii de la agenția de ocupare, certificate medicale sau documentele concediului de creștere anterior
Certificatul de venit de la ANAF este documentul-cheie. Se solicită online prin Spațiul Privat Virtual sau la ghișeu și poate dura câteva zile, deci cere-l cu mult înainte de termenul de 60 de zile lucrătoare. Verifică pe el că anii și sumele corespund declarațiilor depuse, pentru că o neconcordanță între ce ai declarat și ce confirmă ANAF blochează dosarul până la clarificare. Lista completă a actelor comune este în ghidul despre documentele necesare pentru indemnizația de creștere.
Traseul complet, în 7 pași
Numără lunile cu venit din fereastra de 24 de luni
Pornește de la data nașterii și mergi 24 de luni în urmă. Marchează lunile de activitate cu venit declarat, apoi adaugă lunile de salariat, de șomaj și perioadele asimilate. Ai nevoie de 12.
Verifică declarațiile unice pentru anii din fereastră
Toate declarațiile trebuie depuse. Un an fiscal fără declarație unică depusă este un an pe care nu îl poți dovedi, chiar dacă ai facturat și încasat.
Cere certificatul de venit de la ANAF
Solicită-l prin Spațiul Privat Virtual imediat după naștere. Confirmă că include toți anii din fereastră și că sumele sunt venituri nete, nu brute.
Întreabă agenția ce dovadă a întreruperii veniturilor cere
Fă acest pas înainte de a suspenda activitatea. Vrei să știi exact ce document acceptă, ca să nu suspenzi degeaba sau să nu suspenzi greșit.
Suspendă sau încetează activitatea în forma cerută
Mențiunea la registrul comerțului, actualizarea la ANAF, iar la profesiile liberale suspendarea la organismul profesional. Păstrează confirmările.
Depune dosarul la primărie în 60 de zile lucrătoare
Termenul curge de la încetarea concediului de maternitate sau, în lipsa lui, de la naștere. Peste termen, dreptul curge de la data cererii.
Rezervă cele 2 luni ale celuilalt părinte
Cel puțin 2 luni din perioada totală aparțin celuilalt părinte. Neluate, perioada se reduce cu ele; se pierd, nu se transferă.
Scenarii specifice activității independente
Ai avut un an fiscal fără profit
Situația: În unul dintre anii din fereastra de 24 de luni, cheltuielile deductibile au fost aproape egale cu veniturile, iar venitul net declarat a ieșit foarte mic sau zero.
Ce se întâmplă: Lunile de activitate rămân, cel mai probabil, luni în care ai realizat venituri supuse impozitului, dar media lunară trasă în jos de anul slab poate duce indemnizația la nivelul minimului de 1.651 lei brut. Un venit net zero pe un an întreg ridică însă o problemă reală de dovadă a condiției celor 12 luni.
Ce ai de făcut: pune pe hârtie fereastra de 24 de luni și vezi dacă cele 12 luni pot fi acoperite din alți ani sau din alte surse. Dacă nu poți, cere agenției o poziție explicită asupra unui an cu venit net nul: interpretarea unui an fără venit net impozabil nu se poate deduce din text. Chiar în cazul cel mai puțin favorabil, minimul de 1.651 lei brut se aplică dacă dreptul se recunoaște.
Ești impozitată la normă de venit, nu în sistem real
Situația: Activitatea ta este dintre cele pentru care se aplică norma anuală de venit, deci nu ții contabilitate în partidă simplă pe venituri și cheltuieli reale.
Ce se întâmplă: Ai venituri supuse impozitului, deci condiția celor 12 luni se poate îndeplini. Venitul care intră în media de calcul este cel mai probabil norma de venit stabilită pentru activitatea ta, ajustată conform regulilor fiscale, pentru că aceasta este baza impozabilă din declarația unică.
Ce ai de făcut: tratează afirmația de mai sus ca ipoteză de confirmat. Norma este o bază forfetară, iar felul în care agenția o transformă în venit lunar nu rezultă din text la fel de clar ca la sistemul real. Solicită certificatul de venit de la ANAF și prezintă-l agenției cerând confirmarea sumei pe care o va folosi. Dacă norma este mult mai mică decât încasările reale, indemnizația va reflecta norma.
Ai și salariu, și PFA în aceeași perioadă
Situația: Ai contract de muncă cu normă întreagă și, în plus, un PFA din care facturezi proiecte, ambele active în ultimele 24 de luni.
Ce se întâmplă: Ambele surse contează. Pentru fiecare lună din cele 12 se însumează veniturile nete din toate sursele, deci media lunară va fi mai mare decât dacă ai avea numai salariul. O lună se numără o singură dată, chiar dacă are două surse.
Ce ai de făcut: adună la dosar și adeverința de la angajator și partea fiscală pentru PFA. Atenție la partea de întrerupere a veniturilor: suspendarea contractului de muncă pentru concediul de creștere nu acoperă și PFA-ul, care continuă să producă venituri impozabile dacă îl lași activ. Regulile detaliate de cumulare, cu exemple pe combinații, sunt în articolul despre ICC cu venituri din mai multe surse.
Declarația unică pentru anul nașterii nu este încă depusă
Situația: Copilul s-a născut în martie, iar declarația unică pentru anul precedent are termen mai târziu. Veniturile din anul curent nu sunt încă declarate.
Ce se întâmplă: Fereastra de 24 de luni include luni pentru care încă nu există o declarație definitivă. Agenția lucrează cu venitul declarat și estimat, coroborat cu confirmările de la ANAF, dar felul exact în care se tratează anul în curs este de clarificat la depunere.
Ce ai de făcut: depune declarația unică cât mai repede, fără să aștepți termenul, dacă asta îți permite să dovedești venitul. Adu la dosar recipisa de depunere și, dacă ai declarat venit estimat, explicația scrisă a cifrei. Întreabă agenția dacă dreptul se stabilește provizoriu și se recalculează după definitivarea declarației, pentru că o recalculare ulterioară îți poate schimba suma în ambele direcții.
Greșeli frecvente
- Concluzia că, fiind respinsă la concediul de maternitate, nu ai drept nici la indemnizația de creștere. Sunt legi și condiții diferite; la ICC veniturile din PFA contează integral.
- Confundarea încasărilor cu venitul net. Baza de calcul este venitul net din declarația unică, după cheltuieli deductibile, nu suma facturată.
- Suspendarea activității înainte de a întreba agenția ce dovadă acceptă. Riști să faci un pas ireversibil cu un document care nu îi este util.
- Amânarea cererii certificatului de venit de la ANAF. Eliberarea durează, iar termenul de 60 de zile lucrătoare nu se prelungește pentru asta.
- O declarație unică nedepusă pentru un an din fereastră. Un an nedeclarat este un an pe care nu îl poți dovedi, oricât ai facturat.
- Ignorarea celor 2 luni rezervate celuilalt părinte. Neluate, ele scurtează perioada totală și nu se transferă.
- Presupunerea că PFA-ul poate factura liniștit în concediu. Plafonul anual de venituri permise este mic, iar depășirea lui atrage încetarea dreptului.
Surse oficiale
- OUG nr. 111/2010 privind concediul și indemnizația lunară pentru creșterea copiilor - Portal Legislativ
- ANAF - declarația unică și certificatul de venit pentru activități independente
- Codul fiscal - venituri din activități independente și contribuții
- OUG nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate - Portal Legislativ
- CNAS - contractul de asigurare pentru concedii și indemnizații
Informațiile sunt sintetizate pentru orientare. Pentru stabilirea dreptului și a sumei oficiale, confirmă situația ta cu instituția competentă.
Calculator indemnizație creștere copil
Introdu media venitului net lunar rezultată din declarația unică și vezi suma brută și netă.
Verifică cele 12 luni din 24
Marchează lunile cu venit din activitate independentă, salariu sau perioade asimilate și vezi dacă ești eligibilă.
Concediu de maternitate pentru PFA
Contractul de asigurare cu contribuție de 1%, stagiul de 6 luni și dosarul de la casa de sănătate.
ICC cu venituri din mai multe surse
Cum se cumulează salariul, PFA-ul, chiriile și drepturile de autor în media pe 12 luni.
Publicitate · Linkuri partenere
Pentru bebeluș
Produse pentru bebeluși din magazinele partenere.
 -51%BabyNeedsCarucior 3 in 1, FreeON, Opty, Pana la 22 kg, Cu landou, Scoica auto conform ECE R129, Parte sport cu sezut reversibil, Spatar reglabil, Cu accesorii, Green1.572 RON3.195 RONVezi produsul
 -48%BabyNeedsCarucior 3 in 1, Petite&Mars, Scout, Scoica inclusa, Cu landou pliabil, Reversibil, Spatar si suport de picioare reglabile in 3 pozitii, Maner ajustabil, Cu accesorii, Pana la 22 kg, 0 luni+, Crem Cappuccino2.335 RON4.488 RONVezi produsul
 -51%BabyNeedsScoica auto, Petite&Mars, Core Pro, 0-13 Kg, 40-87 cm, Cu salteluta, Maner reglabil, Tetiera ajustabila in 5 pozitii, ECE R129, 0 luni+, Negru/ Gri399 RON819 RONVezi produsul
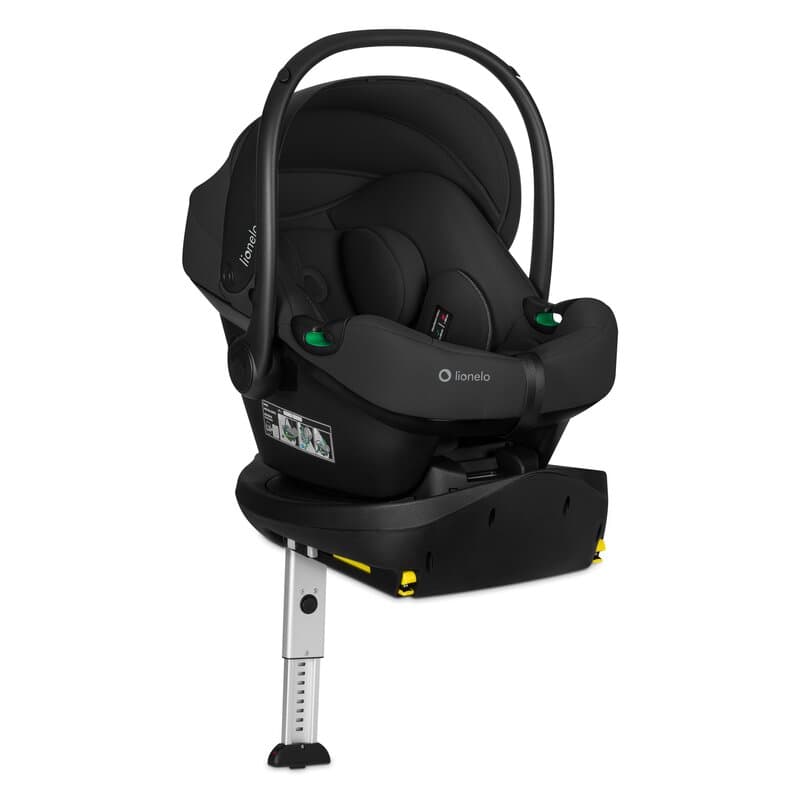 -35%BabyNeedsScoica auto, Lionelo, i-Size Astrid, Testata ADAC, Cu baza rotativa 180 grade cu Isofix, 0-13 Kg, 40-87 cm, Cu maner si capotina reglabile, Conform cu R129, Negru Onyx977 RON1.501 RONVezi produsul
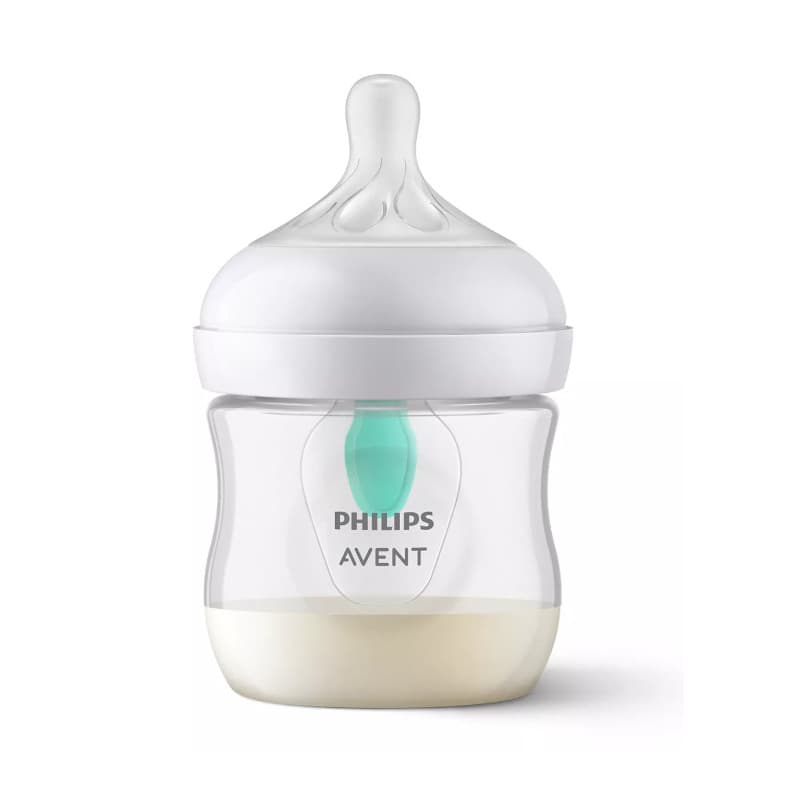 -65%BabyNeedsBiberon, Philips Avent, Natural Response, Cu supapa AirFree, 0-3 luni, debit 2 (lent), 125 ml, Fara BPA, Anticolici, Alb35 RON100 RONVezi produsul
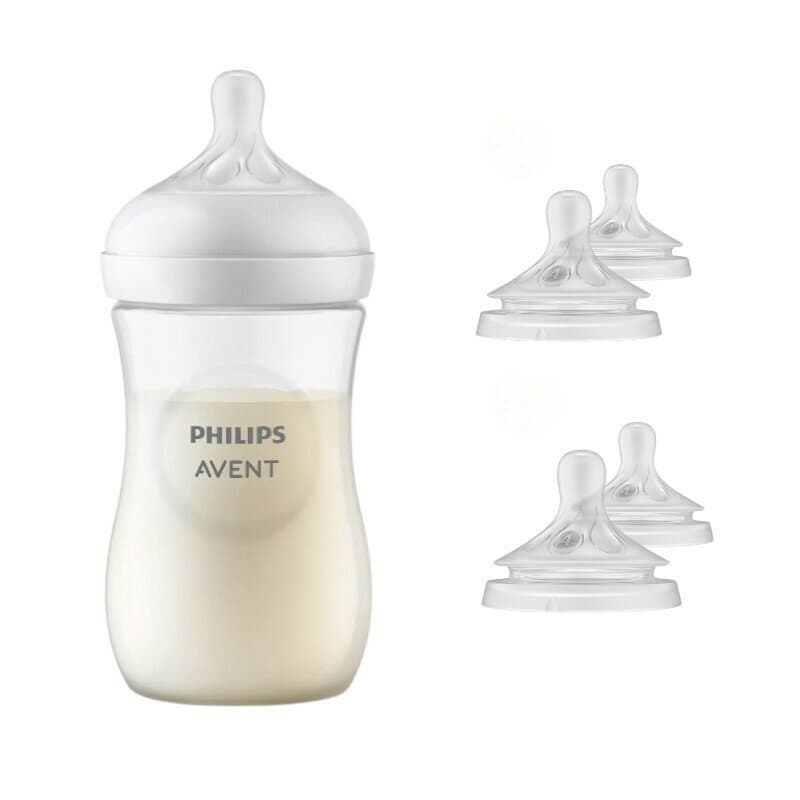 -60%BabyNeedsSet 1 x biberon, Philips Avent, Natural Response, +1 luna, 260 ml, Anticolici + 4 x tetine cu debit 4 (mediu), 3 luni+94 RON235 RONVezi produsul
Prețuri preluate din magazine la 06 septembrie 2026. Prețul final afișat în magazin este cel valabil.
Secțiune cu linkuri de tip partener.